



- 送料:輸送方法だけでなく、重量・容積・箱数・配送条件によって変わる。
- 関税:原則として課税価格をもとに計算し、商品分類や適用税率によって税額が異なる。
- 輸入消費税:関税とは別に計算され、課税価格に関税等を加えた額が課税標準の基礎となる。
- 着地原価:商品代金に加え、商品を国内の販売可能な状態にするまでの必要費用を整理する。
- 利益の確認:SellerSpriteの利益計算機で、仕入れ原価とAmazon販売関連費用を使って採算性を確認できる。
中国から商品を仕入れてAmazonで販売する際、「国際送料はいくらかかるのか」「関税はどのように計算するのか」「商品代金以外にどのような費用が必要なのか」と疑問に感じる方も多いのではないでしょうか。
Alibaba.comやAliExpressなどで商品を探すと、比較的安い価格の商品が見つかることがあります。しかし、表示されている商品価格が、そのままAmazon販売時の仕入れ原価になるわけではありません。
中国輸入では、商品代金に加え、国際送料、貨物保険料、関税、輸入消費税、通関関連費用、国内配送費などが発生する場合があります。これらの費用を確認せずに仕入れると、想定していた利益が残らなかったり、輸入時に必要な資金が不足したりする可能性があります。
本記事では、中国輸入の送料・関税・輸入消費税の基本的な仕組みと、Amazon販売向けの着地原価(Landed Cost)を計算する方法を具体例とともに解説します。さらに、航空便と船便の違い、為替変動による費用の変化、複数商品に送料を分配する方法も紹介します。
中国輸入で必要な送料・関税・原価の全体像
中国から商品を仕入れるときは、商品そのものの代金と、日本で販売できる状態になるまでの費用を区別する必要があります。
例えば、仕入れ価格が1個500円の商品でも、国際送料や通関費用、国内配送費などが加われば、実際の調達原価は500円より高くなります。
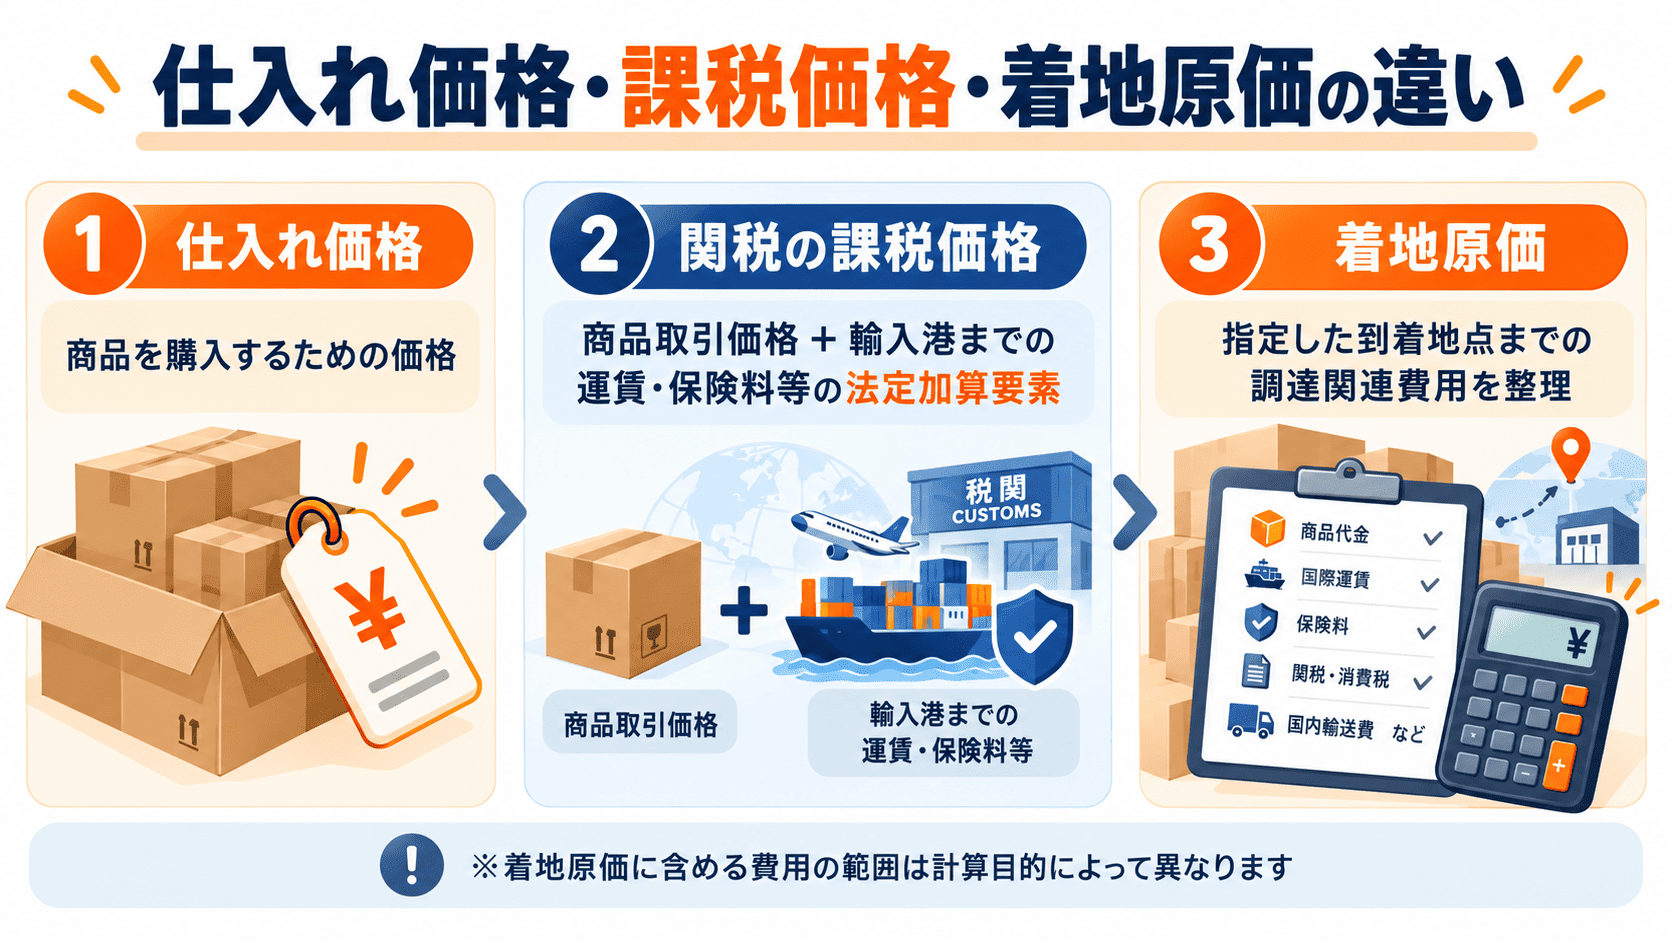
仕入れ価格・課税価格・着地原価は異なる
中国輸入の費用を整理する際は、次の3つの金額を区別すると分かりやすくなります。
| 項目 | 意味 | 主な用途 |
|---|---|---|
| 仕入れ価格 | 商品購入のために支払う価格 | サプライヤーの見積もり比較 |
| 課税価格 | 関税の計算に用いられる法令上の価格 | 関税・輸入消費税等の計算 |
| 着地原価 | 商品を指定した到着地点まで調達するための費用 | 仕入れ判断・採算性の確認 |
「着地原価」は実務上の管理指標であり、どこまでの費用を含めるかは、設定する到着地点や会計上の目的によって異なります。例えば、国内倉庫までの着地原価と、Amazon FBA倉庫への納品までを含めた原価では、計算範囲が異なります。複数の仕入れ先を比較する場合は、費用を集計する範囲を統一することが重要です。
特にOEM商品では、商品代金や送料に加えて、金型費用、試作費用、ロゴ印刷費用などが発生する場合があります。これらの費用についても、初回発注の採算計算で適切に考慮する必要があります。OEM商品の発注条件や初期費用の確認方法は、AlibabaでAmazon向けOEM商品を仕入れる方法で詳しく解説しています。
中国輸入で確認したい主な費用
| 費用項目 | 内容 | 確認先 |
|---|---|---|
| 商品代金 | 商品単価×発注数量 | サプライヤー |
| 中国国内の関連費用 | 集荷、国内輸送、輸出関連作業など | サプライヤー・物流会社 |
| 国際送料 | 中国から日本までの航空・海上等の輸送費 | 物流会社・国際配送業者 |
| 貨物保険料 | 輸送中の損害などに備える保険料 | 物流会社・保険会社 |
| 関税 | 品目や適用税率に応じて課される税金 | 税関・通関業者 |
| 輸入消費税等 | 輸入時に課される消費税・地方消費税 | 税関・税理士等 |
| 通関関連費用 | 通関代行、取扱い等の手数料 | 通関業者・物流会社 |
| 国内配送・商品準備 | 国内輸送、検品、ラベル貼付など | 国内物流会社・検品業者 |
| 決済関連費用 | 海外送金・決済手数料等 | 銀行・決済事業者 |
費用は取引条件によって商品代金や送料に含まれている場合があります。同じ費用を重複して計上しないよう、見積書の内訳を確認しましょう。
なお、Alibaba.comとAliExpressでは購入数量や送料の条件が異なることがあります。両者をAmazon仕入れの観点で比較したい場合は、AlibabaとAliExpressのAmazon仕入れ比較ガイドも参考にしてください。
中国輸入の国際送料はどう決まる?
中国輸入の送料は、輸送方法、商品の重量、梱包サイズ、配送距離、出荷数量、配送条件などによって変わります。同じ商品でも、少量を航空便で運ぶ場合と、まとまった数量を船便で運ぶ場合では費用構造が異なります。
航空便・船便・国際宅配便の違い
| 輸送方法 | 主な特徴 | 確認したい費用 | 注意点 |
|---|---|---|---|
| 航空貨物 | 比較的短い輸送期間で貨物を運べる | 航空運賃、取扱料、通関、国内配送 | 重量・容積によって費用が高くなる場合がある |
| 海上貨物 | まとまった数量の輸送で単位あたりの費用を抑えられる場合がある | 海上運賃、港湾関連費、通関、国内配送 | 小口では固定費の影響が大きい場合がある |
| 国際宅配便 | 小口貨物の発送・追跡などを利用しやすい | 配送運賃、燃油等の追加料金、輸入時の費用 | 重量・サイズ・配送先で料金が変わる |
船便は大量輸送で費用面のメリットが出ることがありますが、小口貨物では港湾関連費や国内配送費などによって、必ずしも最安になるとは限りません。比較する際は、単純な運賃だけでなく、中国側の集荷から日本の指定納品先までに必要な費用を確認しましょう。
実重量と容積重量の違い
航空貨物や国際宅配便では、実重量だけでなく、荷物の大きさを重量に換算した「容積重量」が料金計算に使われることがあります。
代表的な計算方法のひとつは以下のとおりです。
容積重量(kg)=縦(cm)×横(cm)×高さ(cm)÷5,000
例えば、50cm×40cm×30cmの箱の場合:
50×40×30÷5,000=12kg
実重量が8kgでも、容積重量12kgを基準として料金が計算される場合があります。
※5,000は計算係数の一例です。配送会社やサービスによって異なる係数・重量区分が適用されます。
軽くてもかさばる商品では、容積重量の影響で送料が高くなる可能性があります。見積もりを依頼する際は、商品単体の重量だけでなく、外箱の縦・横・高さ、箱数、総重量を伝えましょう。
EXW・FOB・CIF・DDPで送料の負担範囲が変わる
海外サプライヤーから見積もりを取得すると、EXW、FOB、CIF、DDPなどの取引条件が記載される場合があります。これらは、商品の引渡し、費用負担、危険負担などを定める貿易条件です。
| 条件 | 一般的な費用負担の考え方 | 仕入れ時の確認ポイント |
|---|---|---|
| EXW | 売主の施設等で引渡し、買主側の手配・費用負担が広い | 中国国内輸送・輸出通関等の手配 |
| FOB | 指定船積港で本船に積み込むまでの費用などを売主が負担 | 海上運賃・保険・日本側費用 |
| CIF | 指定仕向港までの運賃と所定の保険手配を売主が負担 | 輸入通関・港到着後の費用 |
| DDP | 指定場所までの輸送・輸入通関等を売主が広く負担 | 輸入者名義、税金負担、必要書類の取得 |
※上記はIncotermsに基づく一般的な説明です。条件ごとに危険移転の時点も異なります。特にFOB・CIFは原則として海上・内陸水路輸送向けの規則です。契約で採用するIncotermsの版と指定場所も確認してください。
例えば、FOBの見積もりでは、日本までの国際送料などを別途手配する必要があります。一方、DDPの見積もりで送料や輸入税金が含まれている場合でも、誰が輸入者となるのか、輸入許可関連書類を取得できるのかを確認することが重要です。
「送料込み」と記載されているだけでは、すべての輸入関連費用が含まれているとは判断できません。
中国輸入の関税を計算する方法
中国輸入の関税は、商品価格に一定の割合を単純に掛ければ必ず計算できるというものではありません。原則として、まず法令上の課税価格を求め、商品分類や原産地などに応じた税率を確認する必要があります。
STEP1.関税の課税価格を確認する
日本の輸入貨物の関税評価では、原則として輸入貨物の取引価格をもとに課税価格を計算します。基本的な考え方は、商品に対して実際に支払う価格に、日本の輸入港までの運賃・保険料など、法令上加算すべき費用を反映させるものです。
課税価格 ≒ 商品の取引価格 + 日本の輸入港までの運賃・保険料 + その他の法定加算要素
実務ではCIF価格を基礎に考えると理解しやすくなります。ただし、実際の課税価格は取引条件や加算・控除項目によって異なります。
例えば、商品代金が200,000円、輸入港までの運賃が30,000円、保険料が2,000円であり、その他の加算・控除要素がないと仮定した場合、課税価格の参考額は232,000円です。
なお、インボイス価格に運賃や保険料がすでに含まれている場合、同じ費用を再度加算しないよう注意してください。詳細は税関の関税評価用語等解説で確認できます。
STEP2.商品分類(HSコード)を確認する
関税率を調べるには、輸入商品の分類を確認する必要があります。
国際的な品目分類の基礎となるのがHSコードです。日本では、輸入統計品目表(実行関税率表)を用いて該当する品目の税率を確認します。
例えば、同じような生活雑貨でも、素材、用途、構造などによって分類が異なる場合があります。商品名だけで税率を決めず、材質や用途などの具体的な情報をもとに確認しましょう。分類が不明な場合は、通関業者への相談や税関の事前教示制度などを検討できます。
STEP3.適用される関税率を確認する
中国から輸入する商品に適用される関税率は、品目分類や原産地、協定の適用条件などによって異なります。
日本には基本税率、協定税率、経済連携協定に基づくEPA税率などの制度があります。中国との取引ではRCEP協定の税率を確認する場合もありますが、単に中国から発送されたというだけで特恵税率を適用できるわけではありません。
対象品目が原産地規則を満たしているか、必要な原産地証明等の条件を満たしているかを確認する必要があります。最新の税率は税関の実行関税率表、RCEPに関する情報は税関のRCEP協定案内を確認してください。
STEP4.課税価格に税率を適用する
従価税が適用される商品では、基本的に課税価格に適用税率を掛けて関税額を求めます。
課税価格:300,000円
仮定した関税率:5%
300,000円×5%=15,000円
※5%は計算方法を示す仮定の税率であり、特定の商品に実際に適用される関税率ではありません。正式な税額は適用税率、税関の端数処理、その他の条件によって決まります。
品目によっては従量税などの計算方式もあるため、すべての輸入品が上記の式だけで計算できるわけではありません。
少額輸入では免税や簡易税率の制度にも注意
日本には、一定の少額輸入貨物に対する免税や簡易税率の制度があります。
税関の案内では、課税価格の合計が1万円以下の場合、原則として関税・消費税等が免除されますが、対象外となる品目があります。また、課税価格の合計が20万円以下の一定の輸入貨物には、通常の関税率と異なる簡易税率が適用される場合があります。
ただし、簡易税率の対象外となる商品もあり、すべての貨物に適用されるわけではありません。さらに、事業用の輸入では、個人が自分で使用する目的で輸入する際の特例的な課税価格計算をそのまま利用することはできません。
詳しくは税関の少額輸入貨物の簡易税率をご確認ください。
輸入消費税の計算方法と注意点
中国輸入では、関税とは別に輸入消費税と地方消費税が課される場合があります。関税が無税の商品であっても、輸入消費税が発生する場合があるため、両者を区別する必要があります。
輸入消費税は何を基準に計算する?
輸入貨物の消費税の課税標準は、関税評価に準じて計算した価格に、関税など法令で定められた税額を加えた金額を基礎とします。
標準税率が適用される商品の場合、消費税と地方消費税を合わせた税率は10%です。軽減税率が適用される場合は合計8%となります。ただし、実際の税額は、国税である消費税と地方消費税をそれぞれ計算し、所定の端数処理を行って求めます。
消費税等の計算基礎となる参考額 = 課税価格 + 関税額等
標準税率対象の概算:参考額×10%
※これは仕入れ計画用の簡易的な概算です。実際には税率区分、課税標準額、端数処理などを確認し、消費税と地方消費税を分けて計算します。
正式な計算方法は税関の「関税、消費税等の税額計算方法」を参考にしてください。
輸入消費税は必ず仕入れ原価に含める?
輸入時に支払った消費税等を、最終的な原価負担としてどのように扱うかは、事業者の消費税の課税区分や仕入税額控除の適用状況によって異なります。
例えば、一定の要件を満たす課税事業者では、輸入時に支払った消費税等が仕入税額控除の対象となる場合があります。一方、控除できない消費税等がある場合は、原価や費用への反映が必要となることがあります。
そのため、仕入れ判断では、次の2つの金額を分けて確認するとよいでしょう。
- 資金繰り上の必要額:輸入時に支払う消費税等を含め、実際に用意する資金。
- 採算計算上の負担額:仕入税額控除の可否などを考慮した原価・費用。
税務上の判断については、国税庁の案内や税理士等に確認してください。また、仕入税額控除に関係する輸入許可書等の記録・保存にも注意が必要です。
中国輸入の着地原価を計算する具体例
ここからは、中国から商品を400個仕入れると仮定し、Amazon FBA倉庫への納品準備までの費用を整理します。
以下は計算方法を理解するための仮定値です。実際の仕入れ価格、輸送料金、関税率、消費税額、Amazonでの販売実績を示すものではありません。
STEP1.商品代金とCIF相当額を計算する
まず、商品代金と日本の輸入港までの輸送・保険費用を計算します。
| 項目 | 仮定の金額 |
|---|---|
| 商品単価 | 680円 |
| 仕入れ数量 | 400個 |
| 商品代金 | 272,000円 |
| 日本の輸入港までの国際送料 | 52,000円 |
| 貨物保険料 | 2,000円 |
| CIF相当額 | 326,000円 |
この例では、他の課税価格への加算・控除要素がないと仮定し、326,000円を関税計算の基礎となる参考額とします。
STEP2.関税と輸入消費税等を概算する
次に、関税率を仮に5%とします。
関税の参考額は、326,000円×5%=16,300円です。
さらに標準税率10%が適用される貨物と仮定すると、輸入消費税等の概算は次のようになります。
(326,000円+16,300円)×10%=34,230円
| 項目 | 参考額 |
|---|---|
| 課税価格の仮定額 | 326,000円 |
| 関税(仮に5%) | 16,300円 |
| 輸入消費税・地方消費税の概算 | 34,230円 |
| 輸入税金の概算合計 | 50,530円 |
本例の関税率5%は仮定値です。また、輸入消費税等は標準税率10%を用いた簡易概算であり、税関の正式な端数処理を反映していません。実際の税率・税額は、品目分類、原産地、適用制度、法令上の計算方法に基づいて確認してください。
STEP3.通関・国内配送・検品費用を加える
輸入港に商品が到着した後も、通関、国内配送、検品、ラベル貼付などに費用が発生する場合があります。
今回は次の追加費用を仮定します。
| 項目 | 仮定の金額 |
|---|---|
| 通関関連手数料 | 12,000円 |
| 国内配送・FBA納品送料 | 20,000円 |
| 検品・ラベル貼付等 | 16,000円 |
| 決済関連費用 | 2,500円 |
| 追加費用合計 | 50,500円 |
この例では、関税・輸入消費税等の課税価格に追加すべき他の要素はないものと仮定しています。実際の取引では費用の性質に応じて関税評価上の扱いを確認する必要があります。
STEP4.1個あたりの着地原価を求める
これまでの費用を合計し、仕入れ数量400個で割ると、1個あたりの参考調達原価を計算できます。
| 項目 | 金額 |
|---|---|
| 商品代金 | 272,000円 |
| 国際送料 | 52,000円 |
| 貨物保険料 | 2,000円 |
| 関税の参考額 | 16,300円 |
| 輸入消費税等の概算額 | 34,230円 |
| 通関関連手数料 | 12,000円 |
| 国内配送・FBA納品送料 | 20,000円 |
| 検品・ラベル貼付等 | 16,000円 |
| 決済関連費用 | 2,500円 |
| 支出総額の参考値 | 427,030円 |
| 1個あたりの参考額 | 約1,068円 |
輸入消費税等を含めた支出総額は427,030円となり、400個で割ると1個あたり約1,068円です。
一方、仮に輸入消費税等34,230円の全額が仕入税額控除の対象となり、採算計算上は原価負担から除外できる条件であれば、参考額は392,800円、1個あたり982円となります。
つまり、輸入時に必要な資金と、会計上の原価負担は必ずしも一致しません。
なお、この試算にはAmazonの販売手数料、FBA配送代行手数料、販売開始後の在庫保管料、広告費などは含めていません。また、商品の法令適合に必要な追加費用なども確定していないため、仕入れ前に別途確認する必要があります。
複数商品の送料・諸費用を分配する方法
中国輸入では、複数の商品をまとめて輸送することがあります。
例えば、商品Aを200個、商品Bを100個仕入れ、合計で60,000円の国際送料が発生したとします。
この場合、すべての商品に同じ送料を配分すると、商品の重量や容積の違いによって原価が不正確になる可能性があります。
数量で均等に分配する方法
最も簡単なのは、国際送料を総商品数で割る方法です。
合計300個、送料60,000円であれば、1個あたりの送料は200円となります。
ただし、商品Aが小さく軽量で、商品Bが大きく重い場合には、実際の輸送費負担と一致しない可能性があります。
重量に応じて分配する方法
重量が輸送料金に大きく影響する場合は、商品ごとの総重量に応じて送料を配分する方法があります。
例えば、次のように仮定します。
| 項目 | 商品A | 商品B |
|---|---|---|
| 商品数量 | 200個 | 100個 |
| 1個あたりの梱包重量 | 0.2kg | 0.4kg |
| 総重量 | 40kg | 40kg |
| 送料の配分額 | 30,000円 | 30,000円 |
| 1個あたりの送料 | 150円 | 300円 |
数量で均等に分配した場合は両方とも200円ですが、重量で分配すると商品Aは150円、商品Bは300円になります。
この違いによって、商品ごとの利益率も変わります。
容積・重量・商品価格を使い分ける
実際の送料配分では、輸送方法や請求内容に合った基準を選ぶことが重要です。
- 重量基準:重量が輸送費に強く影響する貨物に適している。
- 容積基準:サイズや容積重量によって費用が変わる貨物に適している。
- 数量基準:同じようなサイズ・重量の商品をまとめて輸送する場合に使いやすい。
- 価格基準:商品価額に応じて負担が変わる費用を配分する際の候補となる。
なお、これは社内の採算管理上の費用配分方法です。税関への輸入申告における課税価格の配分方法とは必ずしも同じではありません。
関税は品目ごとの適用税率に基づいて計算する必要があるため、複数の商品をまとめて輸入した場合に、全商品へ同じ税率を掛けることはできません。
為替・送料の変動で中国輸入原価はどう変わる?
中国輸入では、商品価格が同じでも、為替レートや国際送料の変化によって最終的な原価が変わります。仕入れ前には、現在の条件だけでなく、費用が上がった場合も試算しておくと判断しやすくなります。
仕入れ時の為替と税関の換算レートは異なる
海外サプライヤーとの決済では、実際の支払通貨と決済時の為替レートによって日本円での支払額が変わります。
一方、日本の税関では、輸入貨物の課税価格を円換算する際に、税関が公示する外国為替相場を使用します。この相場は原則として、輸入申告の日が属する週の前々週における実勢為替相場の平均値をもとに設定されます。
そのため、仕入れ時の決済レートと税関申告時の換算レートが一致するとは限りません。
最新の換算レートは税関の外国為替相場で確認できます。
為替が変わると商品原価はいくら変わる?
例えば、中国のサプライヤーから1個34人民元で商品を購入すると仮定します。
| 項目 | シナリオA | シナリオB |
|---|---|---|
| 商品単価 | 34元 | 34元 |
| 仮定の決済レート | 1元=20円 | 1元=22円 |
| 円換算の商品単価 | 680円 | 748円 |
| 400個の商品代金 | 272,000円 | 299,200円 |
| 商品代金の差額 | 27,200円 | |
この例では、円換算の商品単価が68円上昇し、400個では27,200円の差が生じます。
※為替レートは説明用の仮定値であり、現在の市場レートを示すものではありません。また、輸入申告時の税関換算レートは別途確認する必要があります。
送料・為替の複数シナリオを比較する
国際送料も、物流会社の見積もり、輸送方法、重量、燃油関連料金などによって変化します。
例えば、前述の400個仕入れのケースで、国際送料が52,000円から78,000円に上昇すると、送料だけで26,000円の追加負担になります。1個あたりでは65円の増加です。
さらに、関税の課税価格に含まれる運賃が増えれば、関税や輸入消費税等の概算額にも影響する可能性があります。そのため、仕入れを検討する際は、次の条件を比較しておくとよいでしょう。
| シナリオ | 確認する内容 | 主な判断目的 |
|---|---|---|
| 基本ケース | 取得した商品価格・物流見積もり | 通常条件での採算性 |
| 送料上昇ケース | 国際送料の増加と関連税額への影響 | 物流費変動への耐性 |
| 為替変動ケース | 決済レート・税関換算レートの違い | 円安時の資金負担 |
| 販売価格下落ケース | Amazonの販売価格が低下した場合 | 値下げに耐えられるか |
費用増加に対する耐性が低い場合は、仕入れ数量、物流方法、販売価格、商品仕様などを見直す余地があります。
輸送コストだけでなく、MOQや初期予算も含めて仕入れ先を比較したい場合は、Amazon仕入れ先の選び方と判断基準も参考にしてください。
SellerSpriteの利益計算機への入力方法
中国輸入の着地原価を整理したら、Amazonで販売した場合に利益が残るかを確認しましょう。
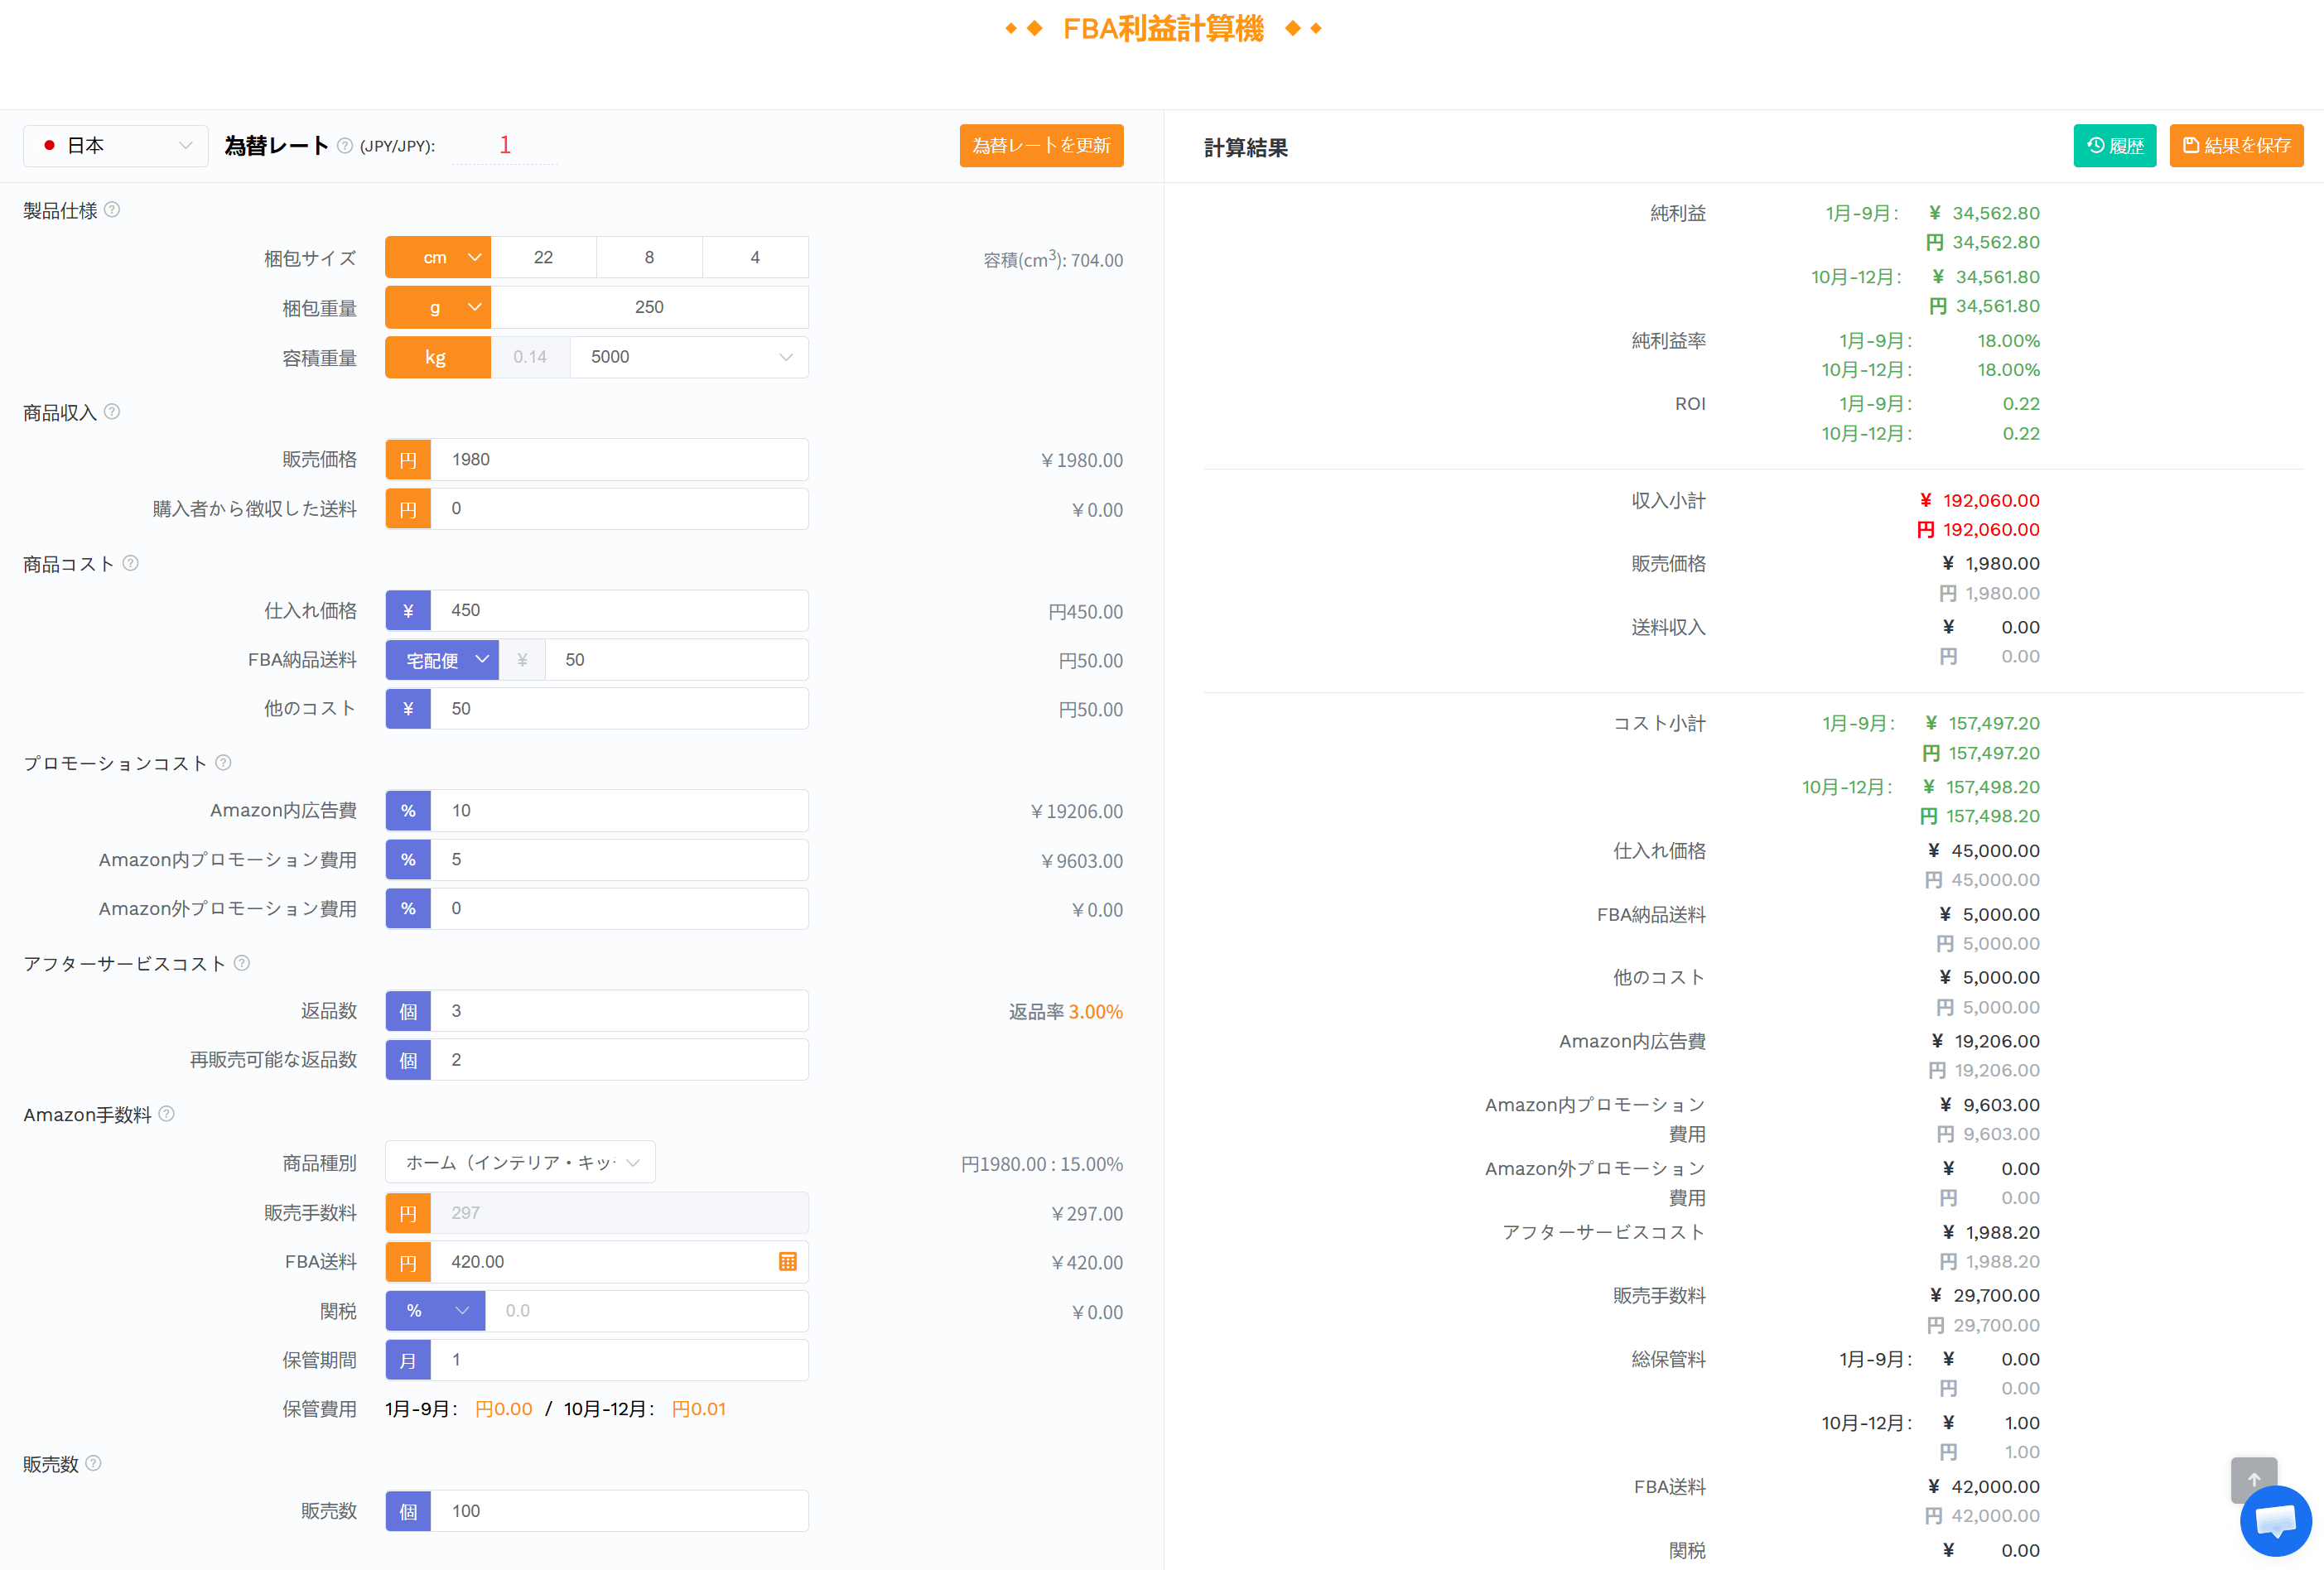
セラースプライトの無料ツール「利益計算機」では、仕入れ価格、FBA納品送料、関税、他のコスト、広告費などを入力し、利益・利益率・ROIをシミュレーションできます。
このツールはAmazon販売時の採算性を確認するためのものであり、日本の税関に申告する関税や輸入消費税等を正式に計算する通関システムではありません。
STEP1.FBA利益計算機で日本を選択する
SellerSpriteの利益計算機を開き、「FBA利益計算」を選択します。
次に対象マーケットプレイスを日本に設定し、必要に応じて為替レートを確認します。商品サイズ、梱包重量、販売予定価格なども入力します。
STEP2.輸入関連費用を入力欄ごとに整理する
前述の計算例を使う場合は、以下のように費用を整理できます。
| 利益計算機の項目 | 対応する費用 | 400個仕入れの参考額(1個あたり) |
|---|---|---|
| 仕入れ価格 | 商品代金 | 680円 |
| FBA納品送料 | 国際送料・保険料・国内FBA納品送料の配賦額 | 185円 |
| 関税 | 関税の参考額 | 40.75円 |
| 他のコスト | 通関・検品・ラベル・決済関連費用 | 76.25円 |
| 入力費用の合計 | 輸入消費税等を除く参考額 | 982円 |
※上記は費用の対応関係を示す参考例です。実際の画面では、選択した通貨、入力単位、関税の割合・金額の設定、端数処理などを確認してください。費用の配賦方法は一例であり、商品ごとの実際の支払条件に合わせる必要があります。
また、上記の例では輸入消費税等を982円に含めていません。
輸入消費税等が採算計算上の負担となる場合は、必要に応じて「他のコスト」等に反映し、別途管理している費用との二重計上を避けてください。一方、仕入税額控除の対象となる場合でも、輸入時の支払資金として必要になることがあります。利益計算と資金繰りの両面から確認しましょう。
STEP3.Amazon販売関連費用と利益を確認する
次に、想定販売価格、商品のカテゴリー、サイズ・重量、広告費、保管期間などを入力します。
計算結果では、利益額、利益率、ROI、各費用の内訳を確認できます。
送料や仕入れ価格を変更して複数の条件で試算すれば、どの程度のコスト上昇まで利益を確保できるかを検討できます。なお、FBA配送代行手数料や在庫保管料などは、仕入れ商品の条件やAmazonの料金体系によって変わります。
FBAの仕組みと主な費用については、Amazon FBA完全ガイドをご覧ください。
商品代金・送料・関税などを確認したら、SellerSpriteの無料利益計算機でAmazon販売時の採算性をシミュレーションしましょう。仕入れ条件による利益率やROIの違いを比較できます。
無料の利益計算機を使う中国輸入の仕入れ前に確認したいコストチェックリスト
中国から商品を仕入れる前に、費用が確定している項目と、まだ確認できていない項目を分けて管理しましょう。
| 項目 | 確認内容 | 主な確認先 |
|---|---|---|
| 商品価格 | 数量別価格・通貨・割引条件 | サプライヤー |
| 取引条件 | EXW・FOB・CIF・DDP等の条件と指定場所 | サプライヤー・物流会社 |
| 国際送料 | 重量・容積・箱数・追加料金 | 物流会社 |
| 関税 | 商品分類・原産地・適用税率 | 税関・通関業者 |
| 輸入消費税等 | 見込納税額・仕入税額控除の可否 | 通関業者・税理士等 |
| 通関・国内配送 | 通関手数料・国内運送費・納品費用 | 物流会社・通関業者 |
| 検品・法令対応 | 検査・表示・ラベル・梱包等の必要費用 | 検品業者・関係機関 |
| 為替・決済 | 決済レート・手数料・支払条件 | 銀行・決済事業者 |
見積もりを取得できていない項目については、暫定金額を設定するか、確認待ちとして管理してください。
必要な費用を理由なくゼロとして計算すると、仕入れ時の採算を過大評価する可能性があります。また、中国輸入では商品原価を抑えられても、Amazon上で適切な販売価格を設定し、購入者に選ばれる商品ページを準備する必要があります。
商品ページのキーワード設計や改善については、Amazon SEO対策完全ガイドも参考にしてください。
中国輸入の送料・関税に関するよくある質問
中国から商品を輸入すると関税はいくらかかりますか?
関税は商品の品目分類、課税価格、原産地、適用税率などによって異なります。一律の税率では計算できません。税関の実行関税率表を確認し、判断が難しい場合は通関業者や税関に相談してください。
中国輸入の関税は商品代金だけにかかりますか?
原則として、商品取引価格に輸入港までの運賃・保険料などの法定加算要素を反映した課税価格をもとに計算します。商品代金だけを基準にすると、必要な税額を過小評価する可能性があります。
関税が無料なら輸入消費税もかかりませんか?
いいえ。関税が無税の商品でも、輸入消費税等が発生する場合があります。関税と輸入消費税は別の制度のため、それぞれの課税条件を確認する必要があります。
中国輸入では航空便と船便のどちらが安いですか?
商品数量、重量、容積、納期、港湾・通関関連費用などによって異なります。まとまった数量では船便が有利になる場合がありますが、小口貨物では必ずしも最安とは限りません。指定納品先までの総費用で比較しましょう。
中国輸入の送料は商品ごとにどう分配すればよいですか?
同じようなサイズ・重量の商品であれば数量で分配する方法があります。一方、重量や容積の違いが大きい場合は、重量比や容積比に応じて配分した方が、商品別の採算を把握しやすくなります。
中国輸入の輸入消費税は仕入れ原価に含めますか?
事業者の税務区分や仕入税額控除の適用状況によって扱いが異なります。資金繰りでは輸入時の納税額を確認し、採算計算では控除の可否を踏まえて整理してください。具体的な会計処理は税理士等に確認しましょう。
中国から1万円以下の商品を仕入れると免税になりますか?
課税価格の合計が1万円以下の場合は原則として関税・消費税等が免除されますが、一部の品目には例外があります。また、商品価格と課税価格は同じとは限りません。事業用の輸入では個人使用目的の特例を安易に適用せず、税関の条件を確認してください。
中国輸入の原価はどの為替レートで計算しますか?
仕入れの実際の支払額は決済時の為替レートや手数料を確認します。一方、税関の課税価格を円換算する際は、原則として税関が公示する換算レートを使用します。両者は異なる場合があるため、分けて記録しましょう。
まとめ|中国輸入は送料・関税を含む着地原価で判断しよう
中国から商品を仕入れてAmazonで販売する場合は、商品の表示価格だけでなく、国際送料、関税、輸入消費税、通関関連費用、国内配送費などを確認する必要があります。
中国輸入の原価計算では、特に次の5つが重要です。
- 商品代金と送料の負担範囲を確認する。
- 課税価格、HSコード、適用税率をもとに関税を確認する。
- 輸入消費税等の納税額と会計上の取扱いを整理する。
- 国際送料や国内費用を商品ごとに適切に配分する。
- 為替・送料が変わった場合も含めてAmazon販売利益を試算する。
仕入れ価格が安くても、着地原価が高ければ十分な利益が残らない可能性があります。
また、1個あたりの利益だけでなく、初回仕入れに必要な資金や追加発注までの期間も考慮することが大切です。
Amazon販売を前提とした仕入れでは、物流会社や通関業者から必要な見積もりを取得し、実際の費用を整理してから発注判断を行いましょう。
国際送料・関税・その他の必要費用を整理したら、SellerSpriteの利益計算機でAmazon販売時の利益率やROIをシミュレーションしましょう。仕入れ条件や販売価格を変更しながら採算性を比較できます。
FBA利益計算機を無料で使う
セラースプライト(SellerSprite) 編集部
Amazon外部サービスプロバイダー(Amazon SPN)として、Amazon市場向けのリサーチツールを提供している私たちは、日々変化するAmazon市場において、セラーの皆様が抱える「何が売れるのか?」「どうすれば利益を出せるのか?」という悩みを解決するための情報を発信しています。
私たちは単なるツールの提供者ではなく、伴走型パートナーとしてセラー様と一緒に成長しようと考えています。
EC事業者やこれから物販ビジネスを始める方に向けて、実用的な情報をお届けしています。